

 Barker 研究院 · Published October 17, 2026 ·
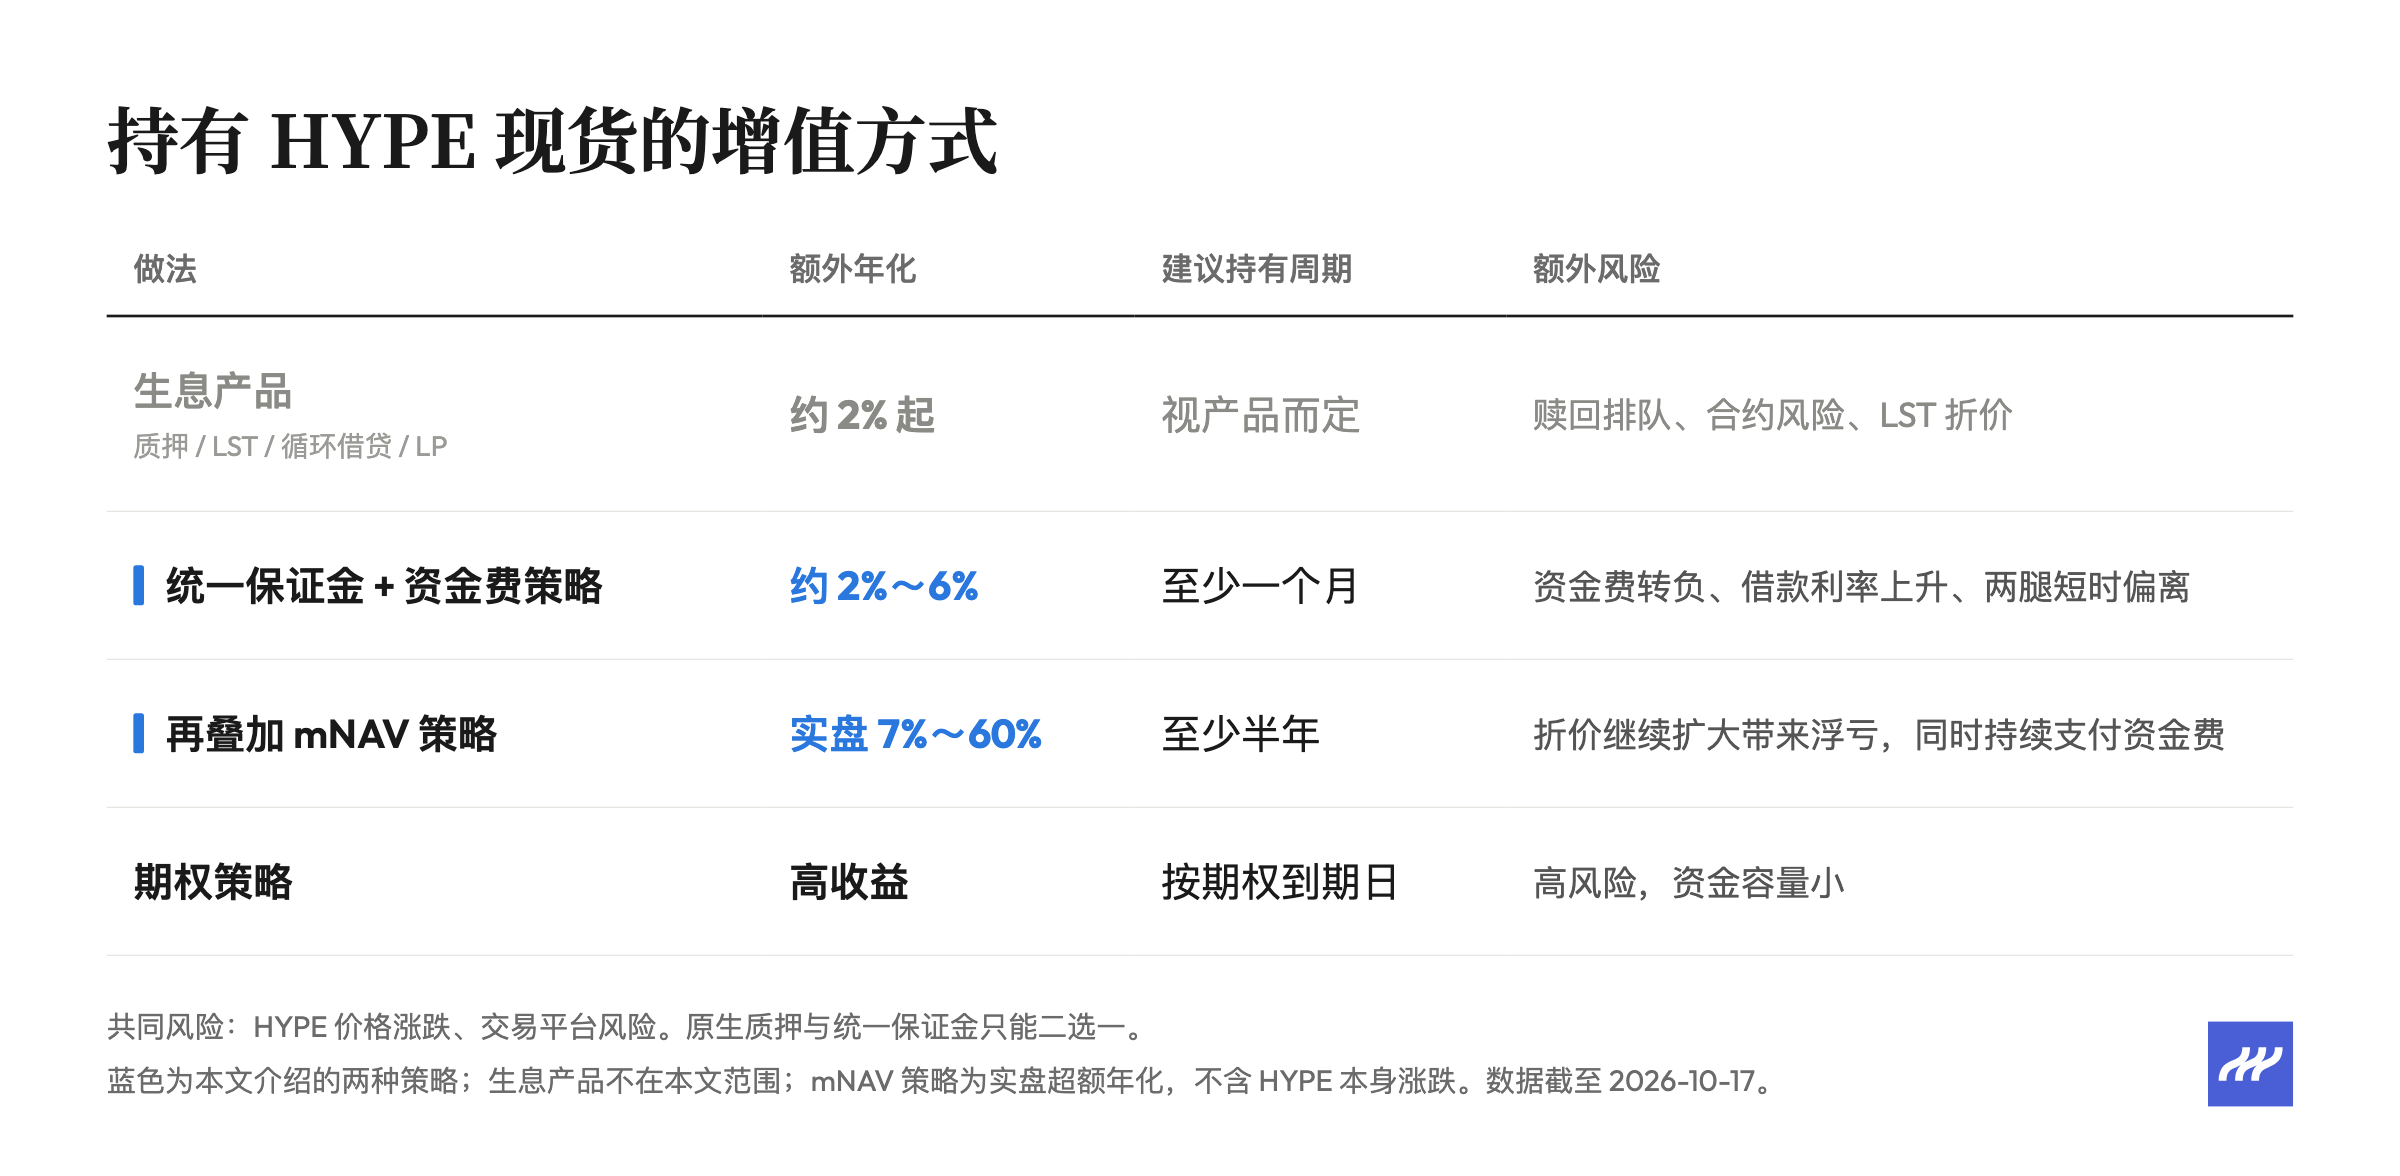
放进统一保证金账户叠加资金费策略,每年约多赚 4%
我们在《稳定币理财收益背后,有些策略你也能自己做》里讲过用 USDC 做资金费策略:买入 HYPE 现货、做空等量永续,赚取资金费。如果你本来就持有 HYPE,可以直接在这个基础上叠加:
- 把 HYPE 放进统一保证金(Portfolio Margin)账户,作为抵押品;
- 系统自动借入 USDC,再买入 k 份 HYPE 现货,同时开出 k 份 HYPE 空单。
账户的净敞口仍然是原来那份 HYPE,多出来的 k 份现货和空单互相对冲,专门赚资金费。每叠加 1 倍,年化大约增加 资金费 − 1.1 × 借款利率(1.1 是因为除了买现货,空单的 10 倍保证金也要借)。
只持有 HYPE 的账户,涨跌本身不会把账户推向清算。 价格上涨时,空单亏损要多借 USDC,但作为抵押品的现货同比例升值。按那篇文章里用实盘校准过的 PMR 公式,价格在分子分母里约掉,PMR 只取决于叠加倍数 k。
按 5% 借款利率测算:
| 叠加倍数 k | 资金费 8%(保守) | 资金费 9.7%(近一年) | 账户 PMR |
|---|---|---|---|
| 0.5 倍 | 1.3% | 2.1% | 0.42 |
| 1 倍 | 2.5% | 4.2% | 0.62 |
| 1.2 倍 | 3.0% | 5.0% | 0.67 |
| 1.44 倍(上限) | 3.6% | 6.0% | 0.72 |
倍数的上限约 1.44 倍,由借款额度决定。 借款不能超过现货市值的 65%,这个比例同样不随价格变化。PMR 要叠加到约 1.94 倍才到 0.8、约 3.9 倍才到清算线 0.95,借款额度会先卡住。到了上限账户就没有余量,资金费转负、利息累积都会让借款超出额度。
真正要防的是现货和永续短时偏离:如果只有现货下跌、永续没动,叠加 1 倍的账户大约能承受现货跌 37%,1.44 倍时约 26%。作为参考,9 月 17 日 HYPE 现货曾在两分钟内跌了约 7%。
叠加 0.5~1 倍比较合适:按近一年的资金费,年化多出约 2%~4%,0.5 倍追平质押,1 倍约是质押的两倍。
这一层至少要拿一个月。 进出一轮的成本约为叠加名义的 0.22%(测算见《把资金费策略交给程序》),叠加 1 倍时相当于约 3 周的收益。资金费每周都在波动,偶尔转负,只拿一两周很可能连成本都赚不回来;拿满几个月,平均水平才能体现出来。
再叠加 PURR 的 mNAV 策略,收益更高,波动也更大
美股 PURR 是囤 HYPE 的财库公司,mNAV 常常大幅波动
Hyperliquid Strategies(纳斯达克代码 PURR)是一家 HYPE 财库公司,可以理解为"HYPE 版的 MicroStrategy":公司的主要资产就是 HYPE,没有负债。它在 2025 年 12 月通过反向并购上市。
财库公司的股价并不总是等于每股对应的资产。mNAV = 市值 ÷ 净资产,低于 1 是折价,高于 1 是溢价。
股价溢价时,公司增发新股买入更多 HYPE,每股对应的 HYPE 变多;折价时,公司用现金回购股票。2026 财年(截至 6 月 30 日),PURR 累计增发约 7,600 万股,平均净发行 mNAV 约 1.15 倍。这套机制长期会把 mNAV 拉回 1 附近,不让股价偏离净资产太远。
Hyperliquid 上的 PURRDAT(HIP-3 市场 xyz:PURRDAT)是追踪这只股票的永续合约,24 小时可交易,这个策略就在这里执行。
折溢价看加回递延税的 mNAV
PURR 的 mNAV 有两种口径,差别在递延所得税负债(Deferred Tax Liability,DTL)。HYPE 涨了以后,公司账面上有大量未实现盈利,会计准则要求按税率计提一笔"将来卖出时要交的税",从净资产里扣掉。
我们看加回递延税的口径,原因有两个:
- 这笔税只有卖出 HYPE 才会产生。 PURR 的 CFO 在 2026 年 8 月的财报电话会上明确说,DTL 不是当期现金义务,只有公司选择卖出代币时才需要支付。一家只买不卖的财库公司,这笔税很可能永远不会真正发生。
- 管理层增发看的就是它。 CEO 在同一次电话会上说,增发要同时满足两个条件:税后 mNAV 高于 1.1 倍,加回递延税的 mNAV 高于 1.0 倍。两种口径的比值近几个月在 1.08~1.13 之间,税后 1.1 倍大约相当于加回口径的 0.98~1.02 倍,两个门槛几乎落在同一处。加回口径一旦高于 1,就可能有新股供给压上来;明显低于 1,公司更可能回购。这条线就是 PURR 价格回归的锚。
下文的折价、溢价都按这个口径计算。10 月 16 日美股收盘时,PURR 折价约 18%。
折价买 PURRDAT,溢价把空单换成 PURRDAT
- 折价时:买入 PURRDAT,同时按净值里 HYPE 的占比做空 HYPE。账户的 HYPE 总敞口基本不变,等于用打折的价格持有了一部分 HYPE;折价收窄时,这部分就是额外收益。
- 溢价时:把资金费策略里的 HYPE 空单,换成 PURRDAT 空单。对冲关系不变,溢价回落时额外赚一笔。
溢价侧要用到资金费策略里已有的空单,所以这一层天然搭在资金费策略之上。建仓一般分成几个档位,偏离越深加得越多,每档有自己的退出线。
这个策略也常被叫作"mNAV 套利",但本质上不是套利。HYPE 方向虽然对冲掉了,却没有任何机制保证折溢价在某个时间点回归:增发和回购只是长期的拉力,短期内折价可以继续扩大,持仓按市价计算会出现大额浮亏。它的风险和波动都明显高于资金费策略,执行要点放在后面单独一章。
实盘超额年化约 60%,最大回撤约 10%
我们有两个持有 HYPE 的实盘账户在运行"现货持有 + 资金费策略 + mNAV 策略"。下图是运行时间更长的账户 A,只算两个策略的收益,不含 HYPE 本身的涨跌:
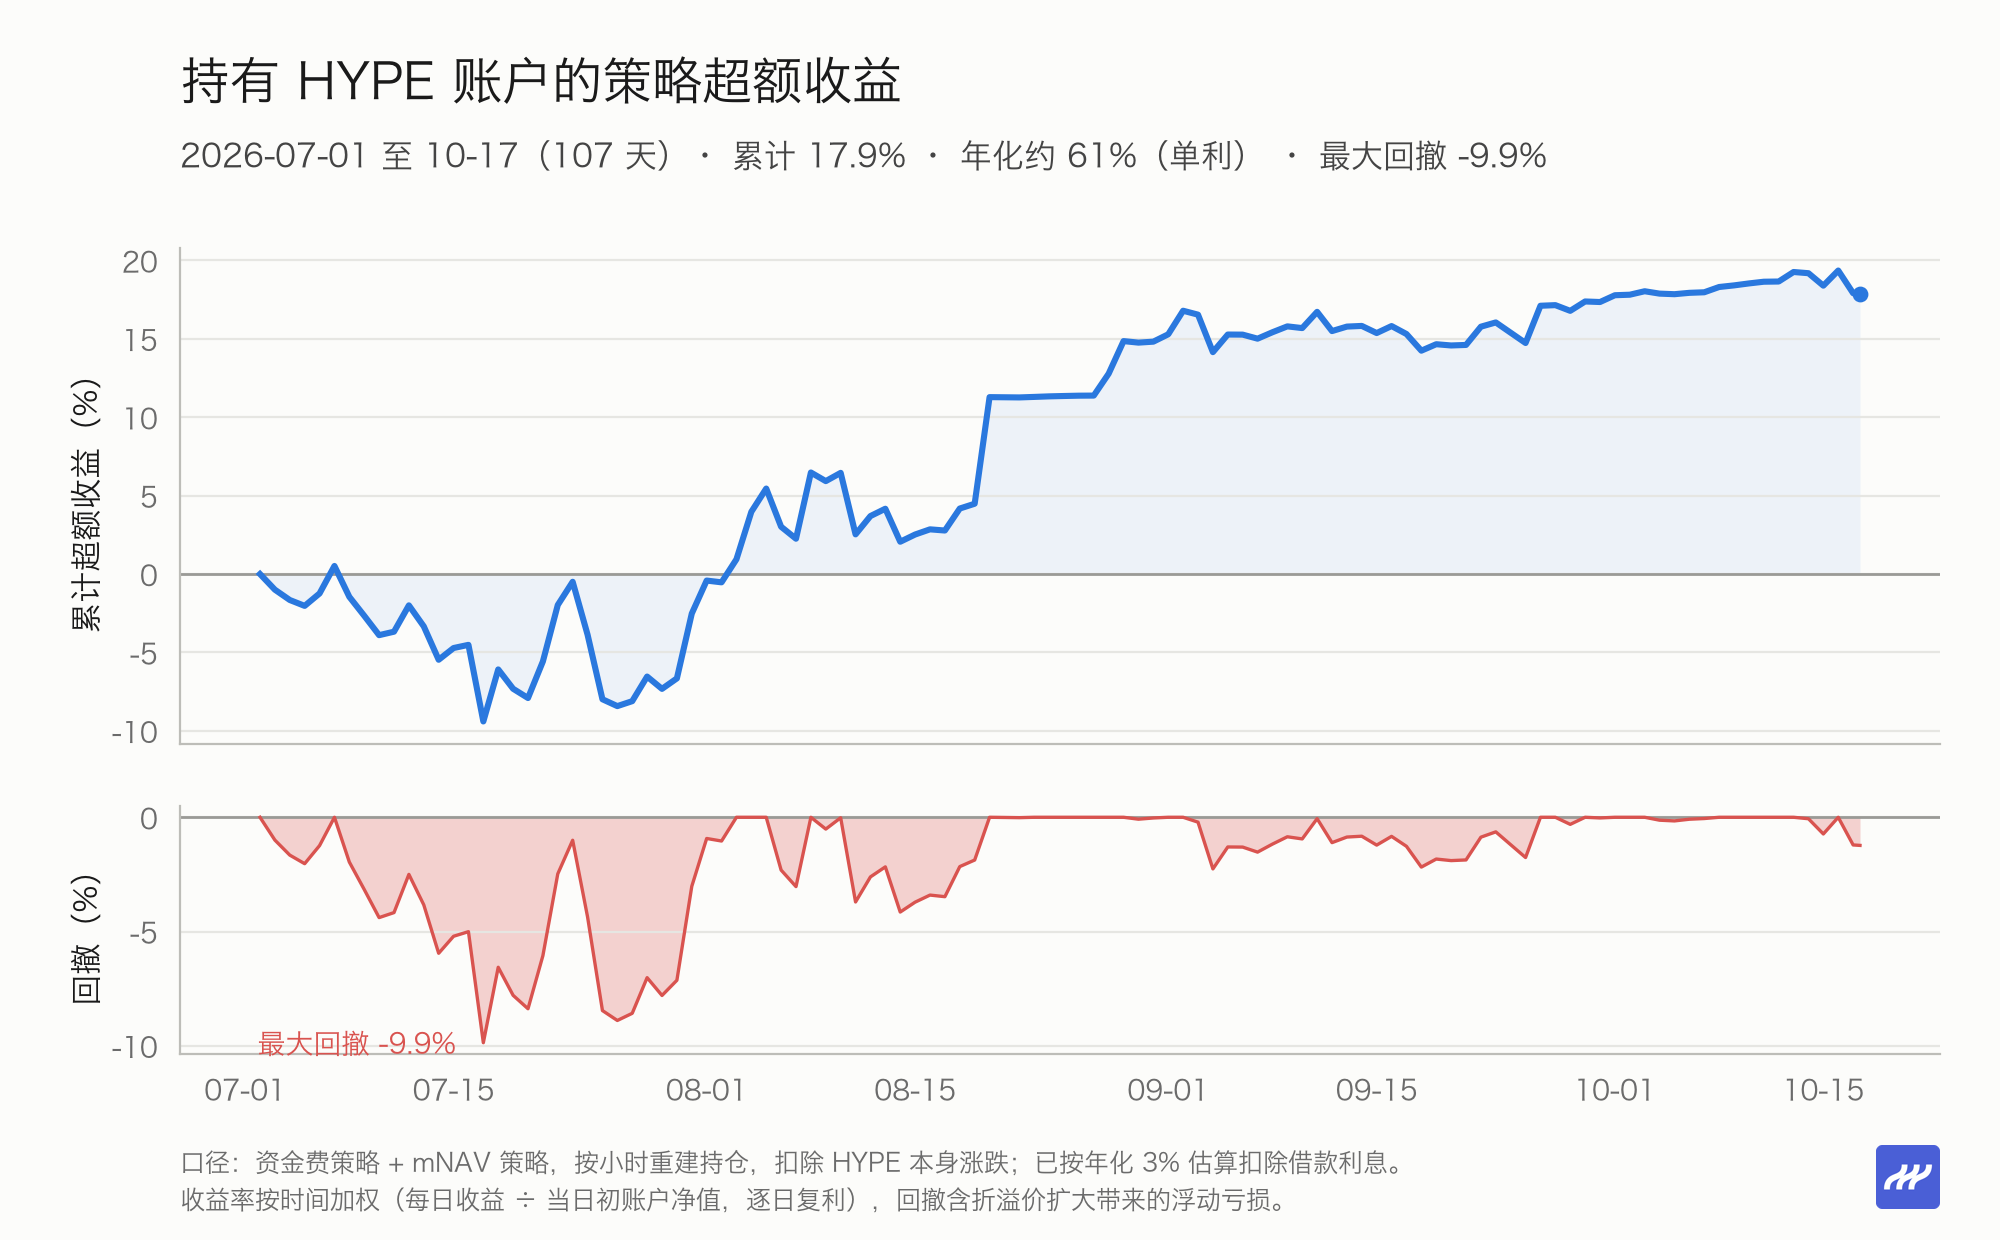
107 天累计超额收益约 17.9%。曲线分三段:
- 7 月先亏后赚。 7 月初 PURR 折价约 12%,之后继续扩大,7 月下旬一度到约 24%。按市价计算的浮亏就是图里的回撤。
- 8 月一轮回归收回全部浮亏。 折价在 8 月一路收窄,8 月下旬转为小幅溢价,前面的浮亏全部变成收益。
- 9 月以后稳步上行。 资金费按天累积,溢价侧又做了几轮小的回归,曲线波动明显变小。
两个账户的拆分(年化,按时间加权):
| 账户 A | 账户 B | |
|---|---|---|
| 区间 | 7 月 1 日—10 月 17 日(107 天) | 8 月 26 日—10 月 17 日(52 天) |
| 资金费策略 | 约 12% | 约 2% |
| mNAV 策略 | 约 51% | 约 10% |
| 借款利息及其他 | 约 −3%(估算) | 约 −5% |
| 策略超额收益 | 约 60% | 约 7% |
| 最大回撤 | 约 9.9% | 约 1.6% |
超额收益不含 HYPE 本身涨跌。收益率按每日超额收益除以当日初账户净值、逐日复利计算。
两个账户的参数和入场时点都不同,收益和回撤差别很大。
mNAV 策略难在执行:五个要点
至少拿半年,几个月的计划不适合做
mNAV 策略的收益来得不均匀:一轮大的折溢价回归可能贡献几个月的收益,其余时间可能基本持平,甚至因为付资金费而缓慢下滑。账户 A 从 7 月初建仓到 8 月初回本,在水下待了一个多月;如果当时只打算拿两三个月、在折价最深时退出,浮亏就变成了实际亏损。
折价什么时候收窄,没人能预判,可能很快回归,也可能继续扩大、拖上好几个月。所以这一层至少要按半年计划,并且确认这段时间不需要动用这笔钱。
资金费往往站在对面
PURRDAT 折价时资金费往往很高,溢价时往往为负,而策略恰好是折价时做多、溢价时做空,两边都要付资金费。折溢价迟迟不回归时,账户不仅要扛浮亏,还要持续付资金费,这也是这个策略波动大的原因之一。账户 A 实盘中,PURRDAT 腿付出的资金费约占 mNAV 毛收益的一成多。
PURRDAT 只能逐仓,保证金要跟着 HYPE 价格调
PURRDAT 只支持逐仓(isolated)保证金,账户里的 HYPE 现货和永续则在统一保证金账户里。HYPE 大幅波动时,两边的盈亏基本抵消,但分别记在两个地方。
PURRDAT 仓位随折溢价变化,可能是多单,也可能是空单。原则是一样的:
- HYPE 朝 PURRDAT 仓位不利的方向走(空单遇上涨、多单遇下跌):逐仓保证金被消耗,需要及时补充,另一边的盈利不会自动补过去。
- HYPE 朝有利的方向走:逐仓里的保证金越积越多,可以移出一部分,提高资金效率。
整体敞口是平衡的,但逐仓这一侧会被单独强平。HYPE 波动越大,越要盯紧逐仓保证金。
手续费是普通合约的两倍,尽量挂 maker 单
PURRDAT 是 HIP-3 市场,但不在增长计划(growth mode)里,手续费约是普通永续合约的两倍,盘口深度也比较浅。建仓和平仓尽量挂 maker 单,分批成交,否则手续费和滑点会吃掉相当一部分折溢价收益。
参数按自己的需求和回测来定
建几档、每档多大、在哪里退出,没有统一答案。资金规模、能承受的回撤、持有周期不同,合适的参数也不同。我们两个账户用的就是不同的参数,结果差别很大。建议先用历史数据回测,再决定自己的配置。
期权策略容量小,预期收益高
HYPE 和 PURR 都有期权市场:PURR 股票期权在 IBKR 等美股券商交易,HYPE 期权在链上的 Derive 交易,两边定价并不总是一致。这类策略预期收益很高,但风险也高、资金容量很小,这里不展开。对期权策略或 mNAV 策略的参数配置感兴趣的投资者,欢迎和我们交流。
数据来源
- Hyperliquid 验证者数据(validatorSummaries,2026-10-17)
- Hyperliquid Strategies:2026 年 8 月 27 日投资者演示(SEC 8-K 附件)、2026 财年第四季度财报电话会
- 两个实盘账户的成交、资金费、出入金与净值记录(Hyperliquid 公开接口,截至 2026-10-17 11:04 UTC)
- PURR mNAV(加回递延税口径,Barker 行情数据,截至 2026-10-16 美股收盘)
本文数据来自公开披露与链上公开数据,不构成投资建议。