

 Barker 研究院 · Published October 20, 2026 ·
供应量按复利增长,存量价值被大幅稀释
按这个比例,供应量每天的增速等于"日总亏损(百万美元)× 0.1%",并且逐日复利:
| 日总亏损 | 供应量日增速 | 翻倍时间 | 180 天后供应量 |
|---|---|---|---|
| 1,200 万美元 | 约 1.2% | 约 58 天 | 约 764 亿枚(现在的 8.7 倍) |
| 500 万美元 | 约 0.5% | 约 139 天 | 约 217 亿枚(现在的 2.5 倍) |
起点为 2026-10-20 的供应量约 88.09 亿枚。
新旧代币每枚享有相同的分红权,增发的份额持续流向后来的参与者,老持有人的分红占比随之下降。这次调整,本质上是把未来的 House 收益更多地分给后续参与者。
在相同经营假设下,每枚 $PAPER 的理论价值从约 $0.10 降到约 $0.02,降幅约 81%(日总亏损 1,200 万美元)。日总亏损 500 万美元时,从约 $0.045 降到约 $0.016,降幅约 64%。
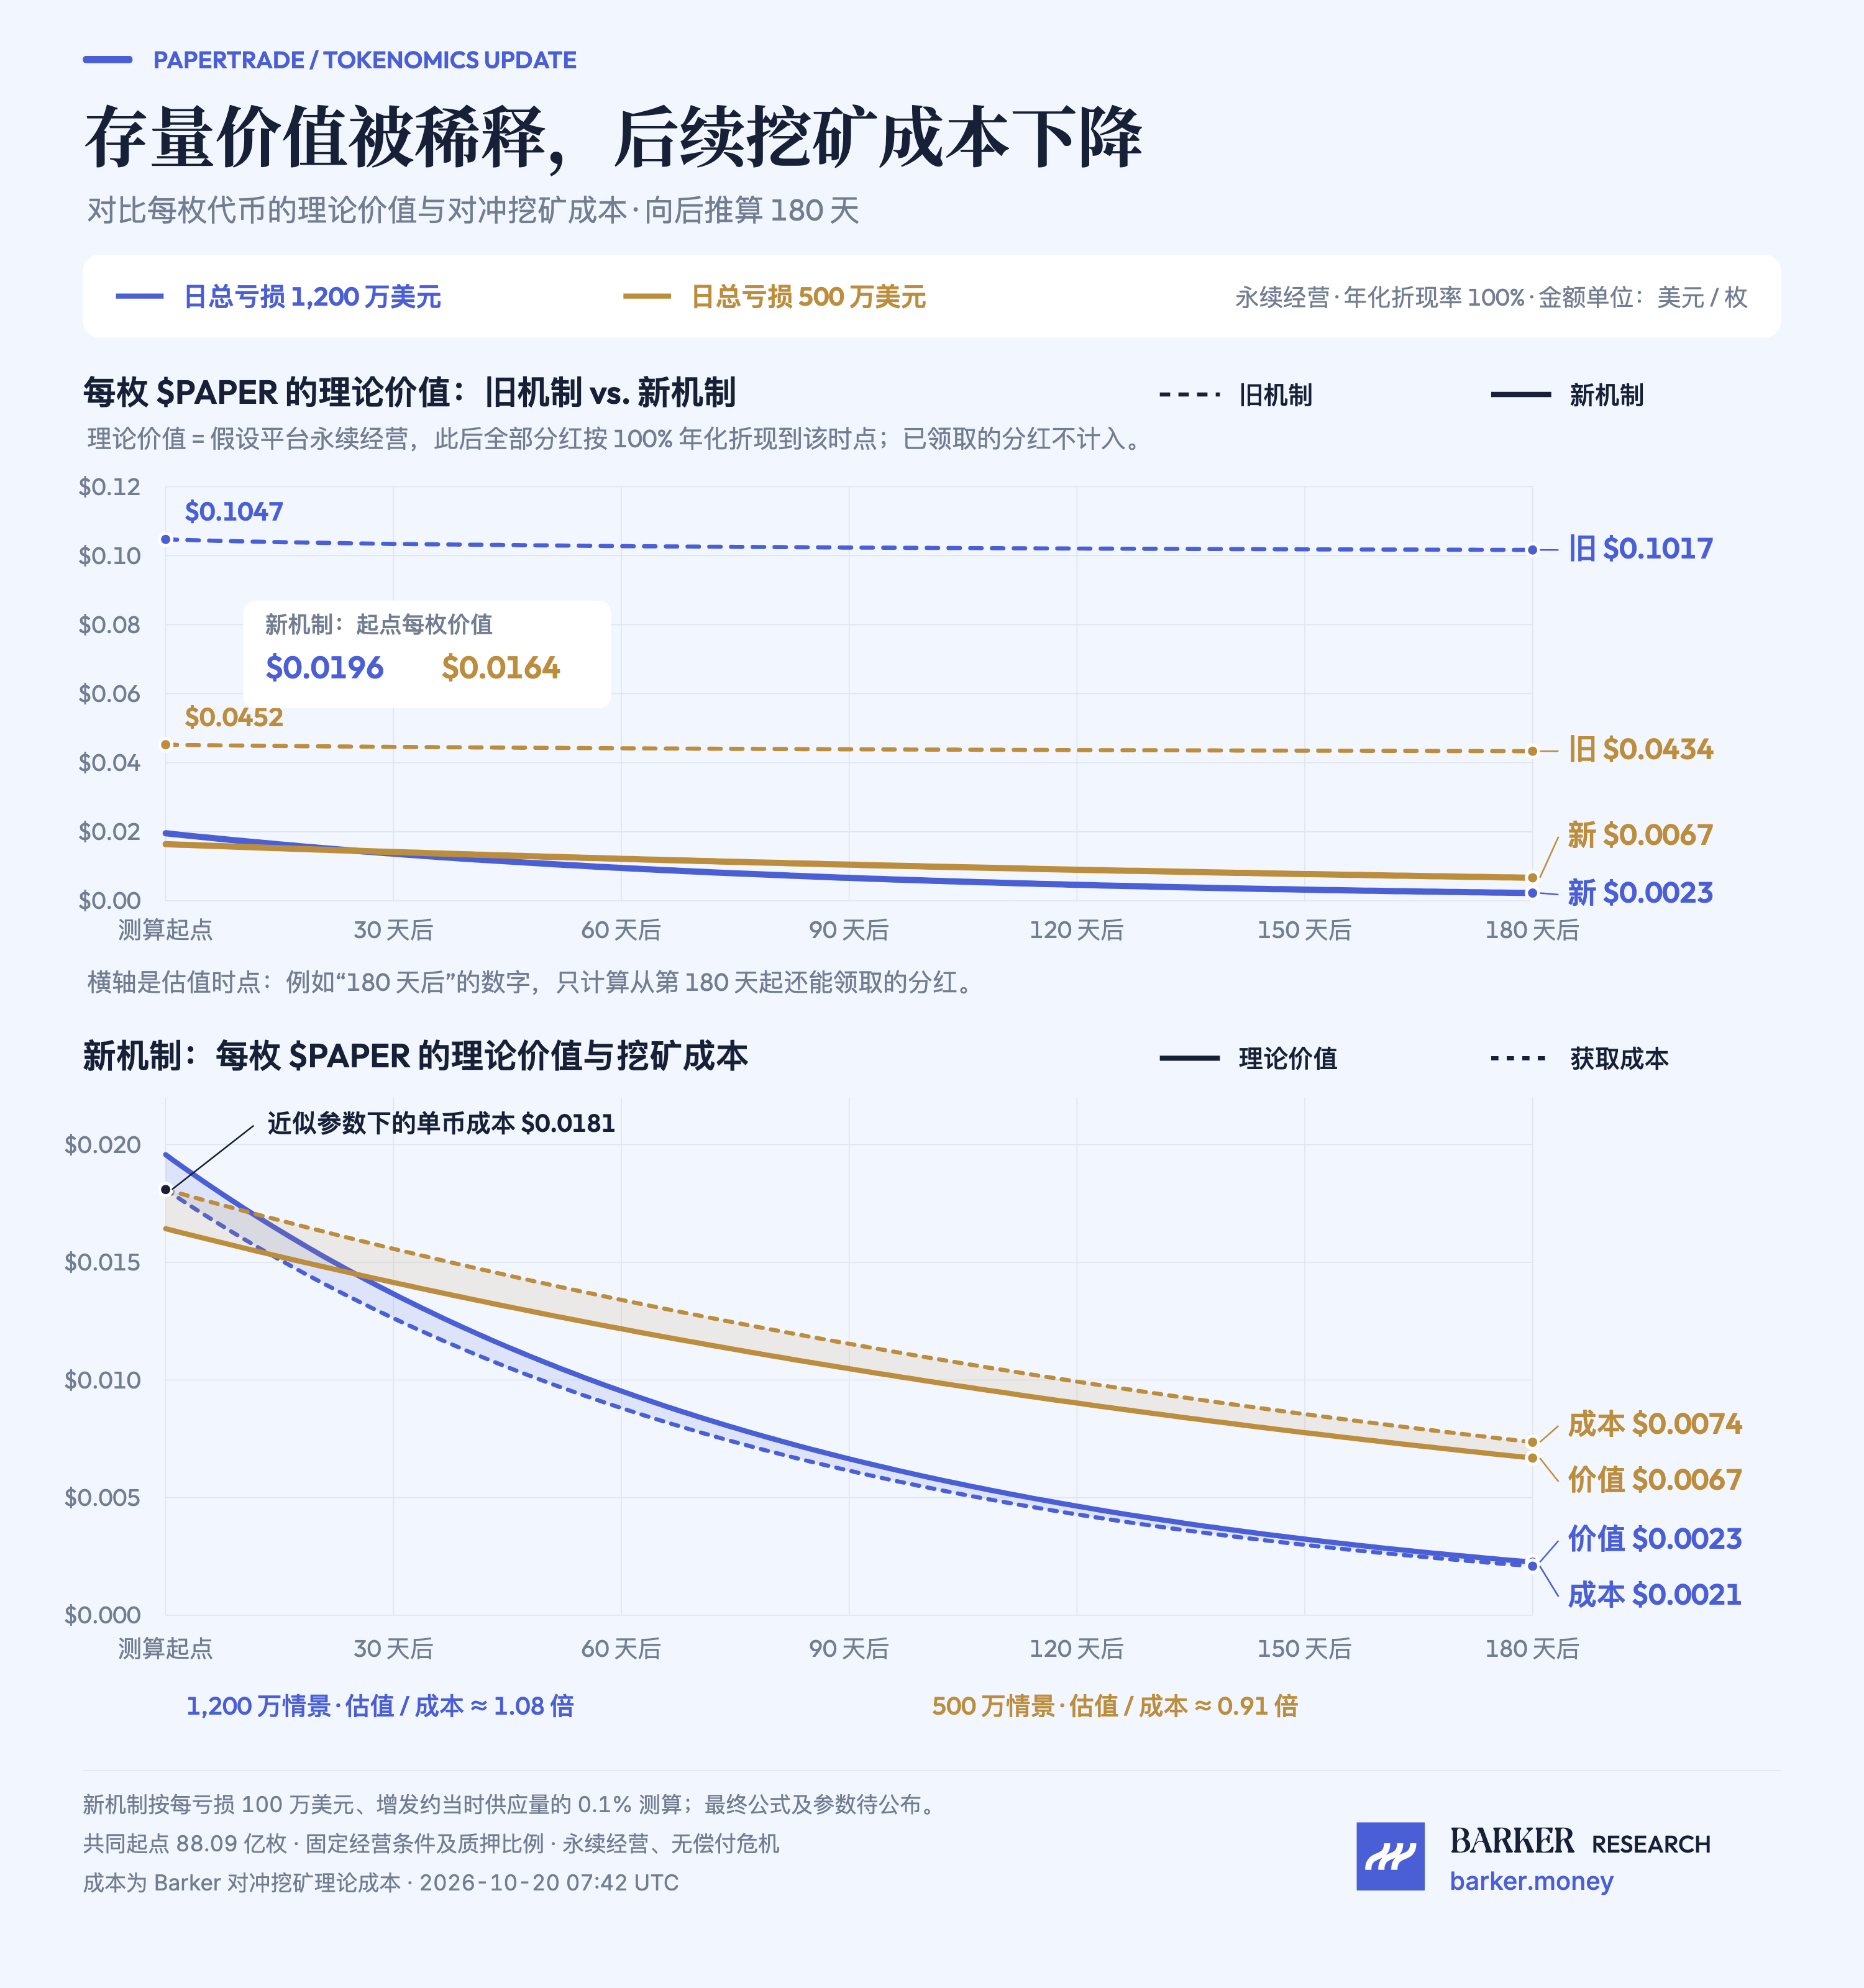
图中的理论价值按永续经营假设计算:平台一直按当前的交易规模和费率经营,不发生偿付危机,此后每一期分红都按 100% 年化折现率折算到估值时点。同一颜色的新旧机制采用相同的初始供应量、经营情景和质押比例,只改变发行规则。
新机制下,"永续"这个假设对结果影响很小:增发和折现叠加,日总亏损 1,200 万美元时,理论价值的 99% 来自第一年的分红,500 万美元时超过九成。旧机制总量有上限,后期稀释放缓,价值更依赖长期经营。
活跃度在新旧机制下的作用正好相反。旧机制下交易越活跃,分红越多,每枚越值钱;新机制下交易越活跃,增发也越快,图中两条新机制的价值线在第 20 天左右交叉,此后高活跃度情景的单币价值反而更低。
持有过程可以借用股票除息的直觉:领到的分红已经变成现金,从代币的剩余价值里扣除。$PAPER 在此之上还多一层持续增发。持有人的总回报 = 已领取的现金 + 代币剩余价值,单看币价会低估它。
后来者拿到的代币更便宜,每枚能分到的未来分红也同样更少。
挖矿成本先升后降,回本速度取决于交易活跃度
按 10 月 20 日的供应量,新机制每亏 1 美元铸出约 8.8 枚,旧机制此时约 10.1 枚。切换那一刻,挖矿成本反而上升:Barker 对冲挖矿的单币理论成本从约 $0.0158 升到约 $0.0181。
之后供应量越大,每亏 1 美元铸出越多,成本逐日下降。日总亏损 1,200 万美元时,约 11 天后回到切换前的水平,180 天后约 $0.0021;500 万美元时约需 27 天,180 天后约 $0.0074。旧机制下成本会一路上涨,一周后已经升到 $0.019~$0.024,因此和继续沿用旧机制相比,新机制在一周内就更便宜。若最终参数衔接切换前的发行速率,切换当天的成本可以基本不变。
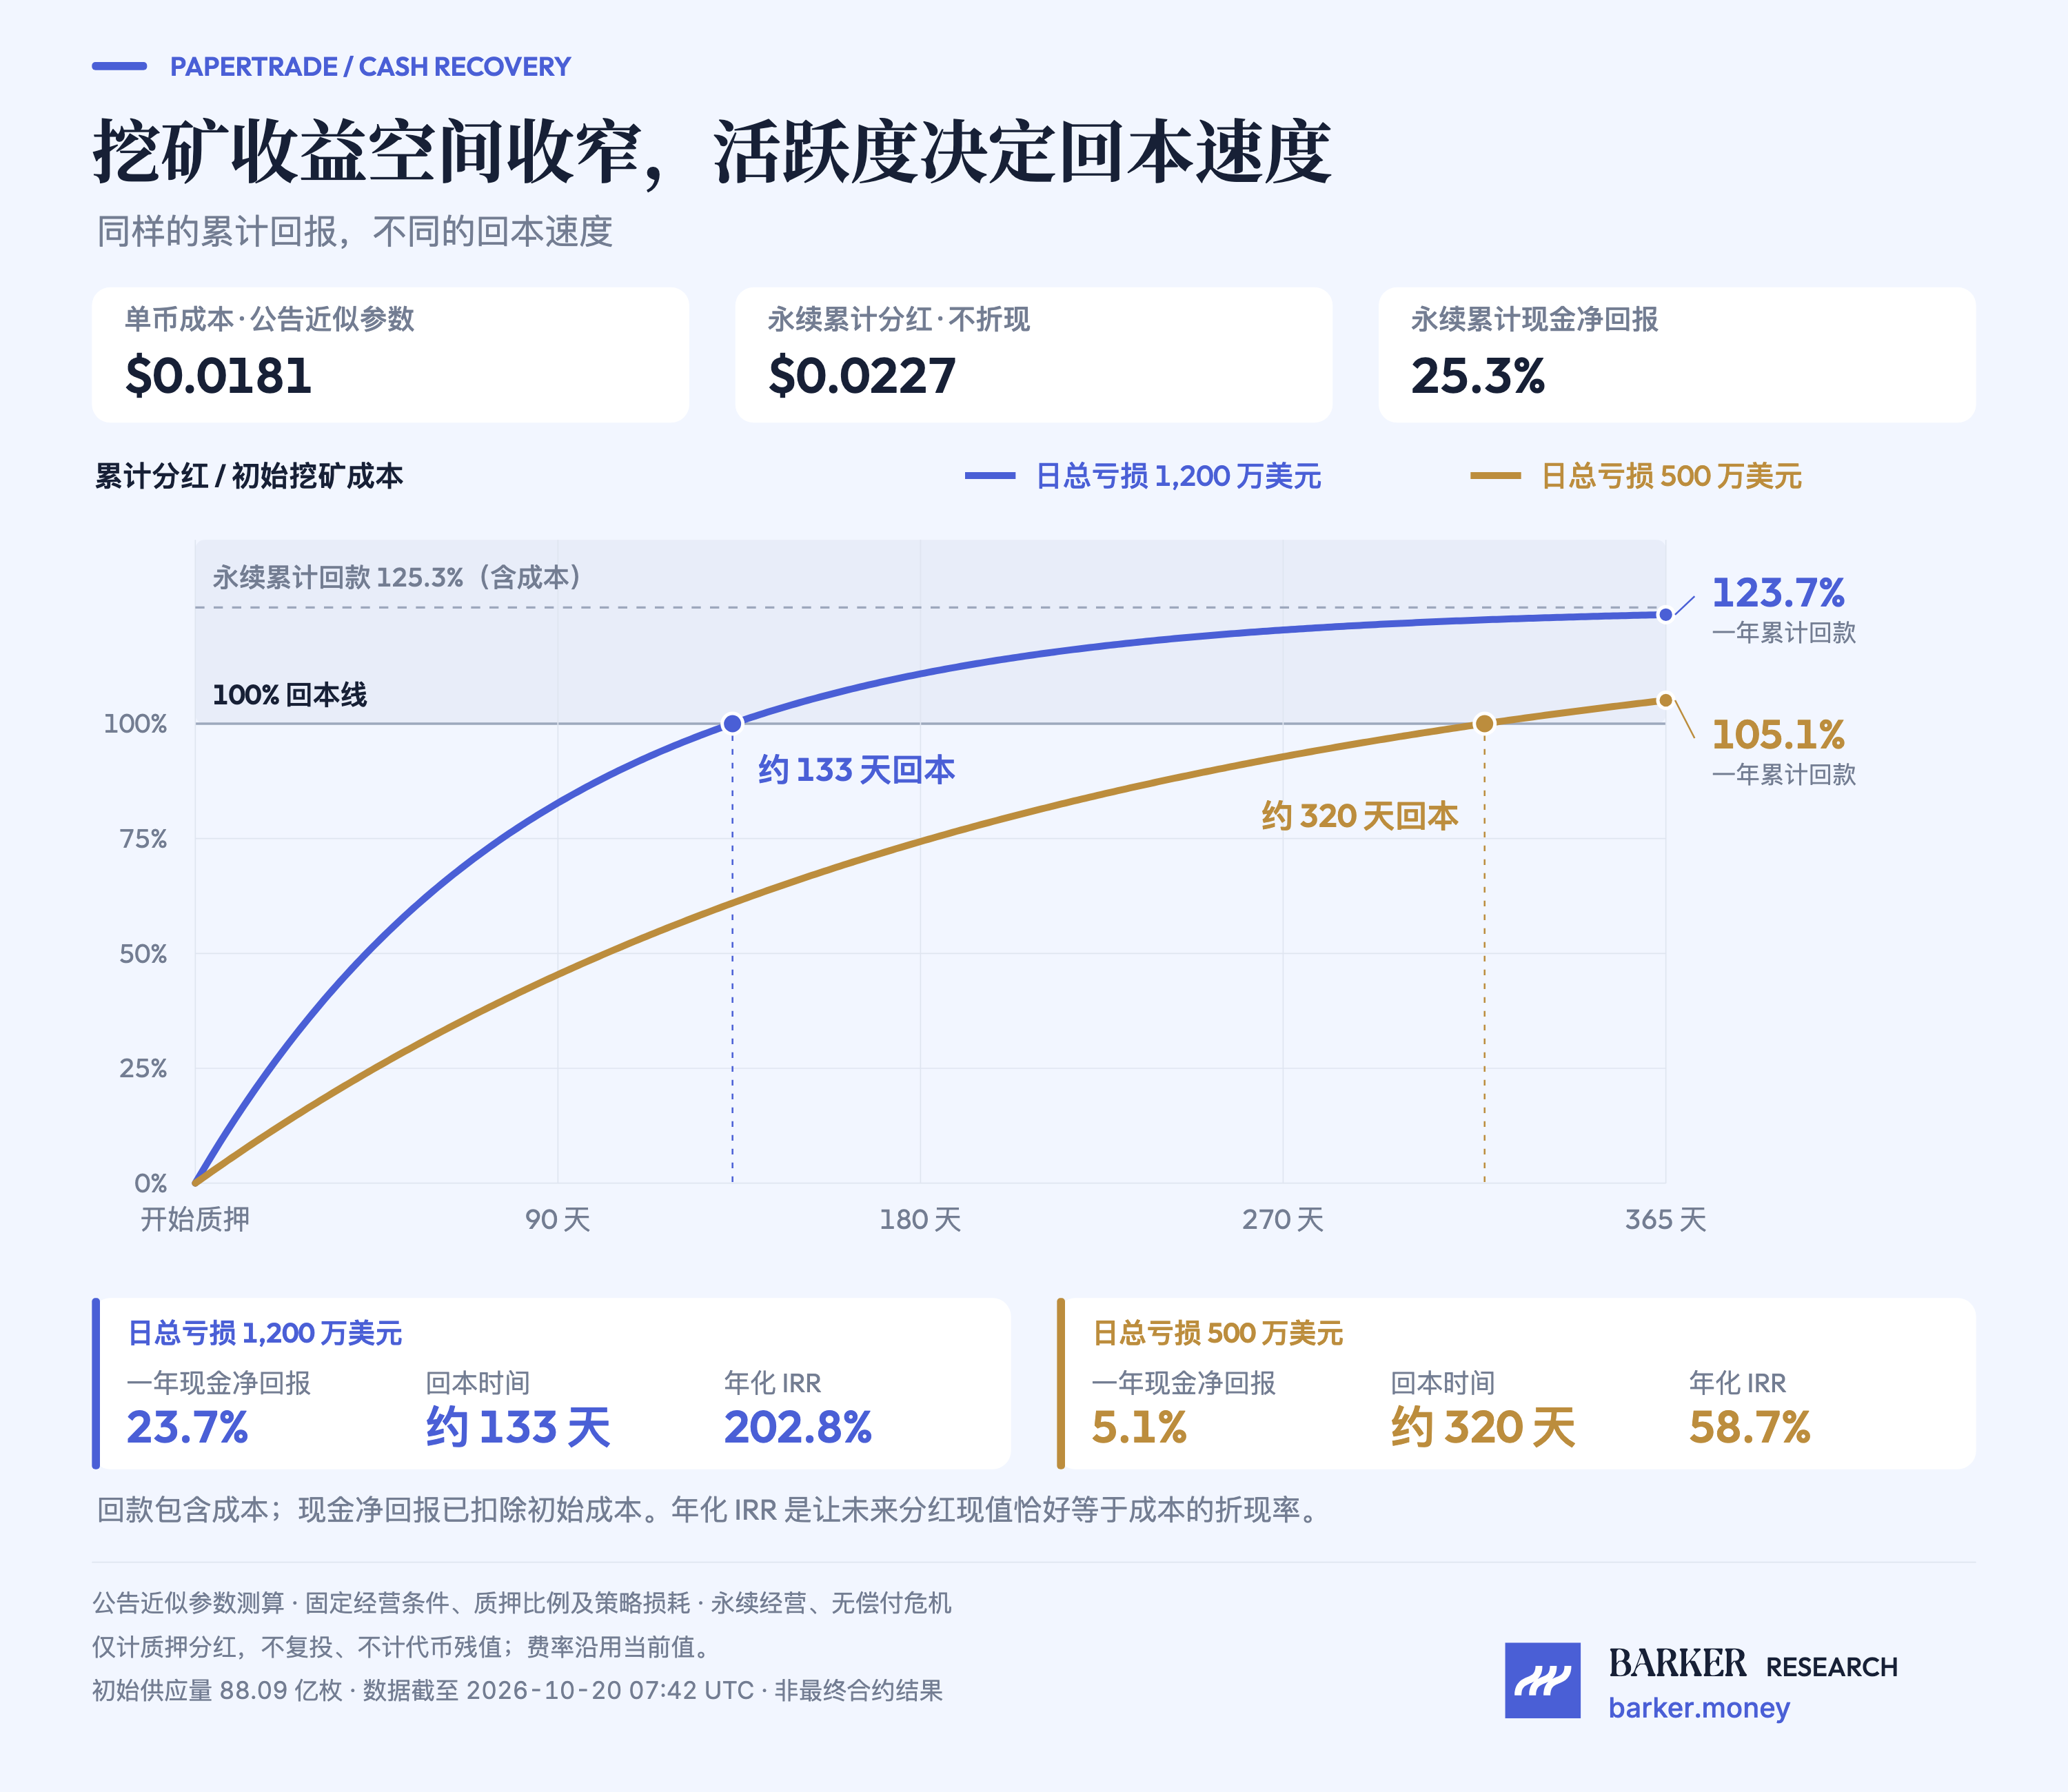
以 $0.0181 的成本挖到一枚并持续质押,在永续经营假设下,每枚累计可以分到约 $0.0227,不折现的累计现金净回报约 25.3%。这笔回报需要时间兑现:
| 日总亏损 | 回本时间 | 一年现金净回报 | 年化 IRR |
|---|---|---|---|
| 1,200 万美元 | 约 133 天 | 约 23.7% | 约 203% |
| 500 万美元 | 约 320 天 | 约 5.1% | 约 59% |
两种情景的永续累计回报相同,因为交易规模同时加快了分红和增发:活跃度越高,分红来得越快,持有份额也被稀释得越快。累计能拿多少由参数决定,多快拿到由活跃度决定。
分红集中在前几个月到账,所以年化 IRR 远高于一年现金净回报:IRR 衡量现金回来得多快,一年实际到手多少看现金净回报。IRR 也是图一估值的盈亏线:年化折现率低于它,单币价值就高于成本。按 100% 折现,日总亏损 1,200 万美元时价值约为成本的 1.08 倍,500 万美元时约 0.91 倍。
对矿工来说,这是一份要持续控制损耗、等待回款的辛苦活。以上测算只计质押分红,未计分红复投和代币残值;最终发行参数、交易费率和经营状况变化,都会改变结果。
矿工的回报,最终来自真实交易者
$PAPER 把一部分交易损耗通过未来分红返还给交易者,帮平台吸引和留住用户。分红的来源始终是平台收入,增发只改变分配方式。
从平台整体看,交易者的亏损扣掉其他交易者的盈利,再扣除协议留存的费用,并满足 House 留存要求后,才形成可以分给质押者的收入。质押者既有矿工,也有拿到 $PAPER 的普通交易者。矿工自身贡献的损耗,同样计在整体成本里。
矿工整体要赚到持续的净收益,最终靠真实交易者的净亏损支撑。
新机制改变了收益的分配方式,平台能否长期经营,取决于它能否持续吸引真实交易者。真实交易需求是矿工回报的唯一来源。
是否继续挖,落在一个判断上:未来能分到的净收入,能否覆盖获取成本,并补偿等待时间和承担的风险。
数据来源
- Papertrade 官方公告(2026-10-19):新发行机制,按"每亏 100 万美元增发约当时总供应量的 0.1%"近似
- Papertrade 协议状态与历史数据(截至 2026-10-20 07:42 UTC):供应量、质押比例、House 净值、近 24 小时亏损与盈利兑付比例
- Barker 研究院估值与回本模型:固定盈利兑付比例、质押比例和策略损耗,费率沿用测算时规则,不计偿付危机和代币残值
本报告所有数据来自公开披露及链上公开数据,不构成投资建议。